数字货币回测框架怎么搭,K线数据、滑点建模、风控回测一个都不能少
回测框架的核心不是那个"框架"本身,而是数据质量。数字货币7×24小时不停交易,K线数据缺失率直接决定策略可不可信。我见过太多人用某交易所1分钟K线跑出年化300%,换个数据源直接亏穿。抓全量tick数据、对齐时间戳、剔除异常值,数据清洗占整个回测流程六成工作量。
策略跑通之后,滑点和手续费才是分水岭。现货交易看似简单,但0.1%的maker/taker费率在高频策略里会被放大几十倍。回测里必须把滑点建模做进去,哪怕只用spread均值加一个标准差去近似,也比假装零滑点强一百倍。
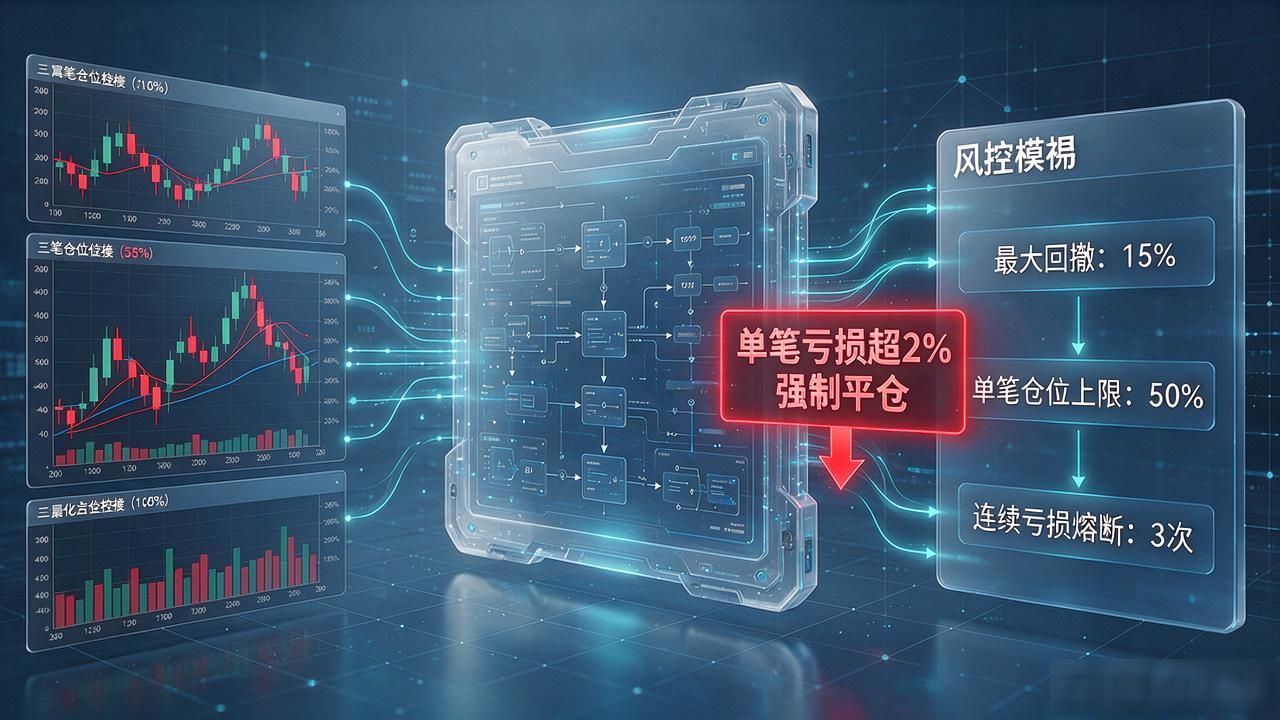
风控模块不是事后补丁,得嵌进回测引擎。把最大回撤、单笔仓位上限、连续亏损熔断这些参数调到位,回测结果才有参考价值。我一般把阈值设成实盘可直接执行的粒度,比如"单笔亏损超2%强制平仓",而不是写一句"注意控制风险"。
实操上我用Python搭的链路:ccxt拉多所数据,pandas做特征,vectorbt跑策略,Jupyter出报告。一个策略从数据到结论至少一周,过拟合是最大的敌人数字货币回测框架怎么搭,K线数据、滑点建模、风控回测一个都不能少,样本外验证永远放最后一步数字货币回测框架,别急着上实盘。


