数字货币政策规定讲清楚了,央行发币流通监管到底怎么管
数字货币政策规定,是央行围绕数字人民币的发行、流通、风控等环节制定的一整套制度框架。它不只是一部技术文件,而是直接决定每个人数字钱包怎么开、钱怎么花、出了问题谁负责的"游戏规则"。
在发行端,规定明确要求数字人民币由中国人民银行统一发行,任何商业银行和支付机构不得自行铸造。各运营机构(目前包括工、农、中、建、交、邮储六家国有大行及网商银行、微众银行)只能承担兑换和流通服务,需按央行核定的额度申领基础数字货币。
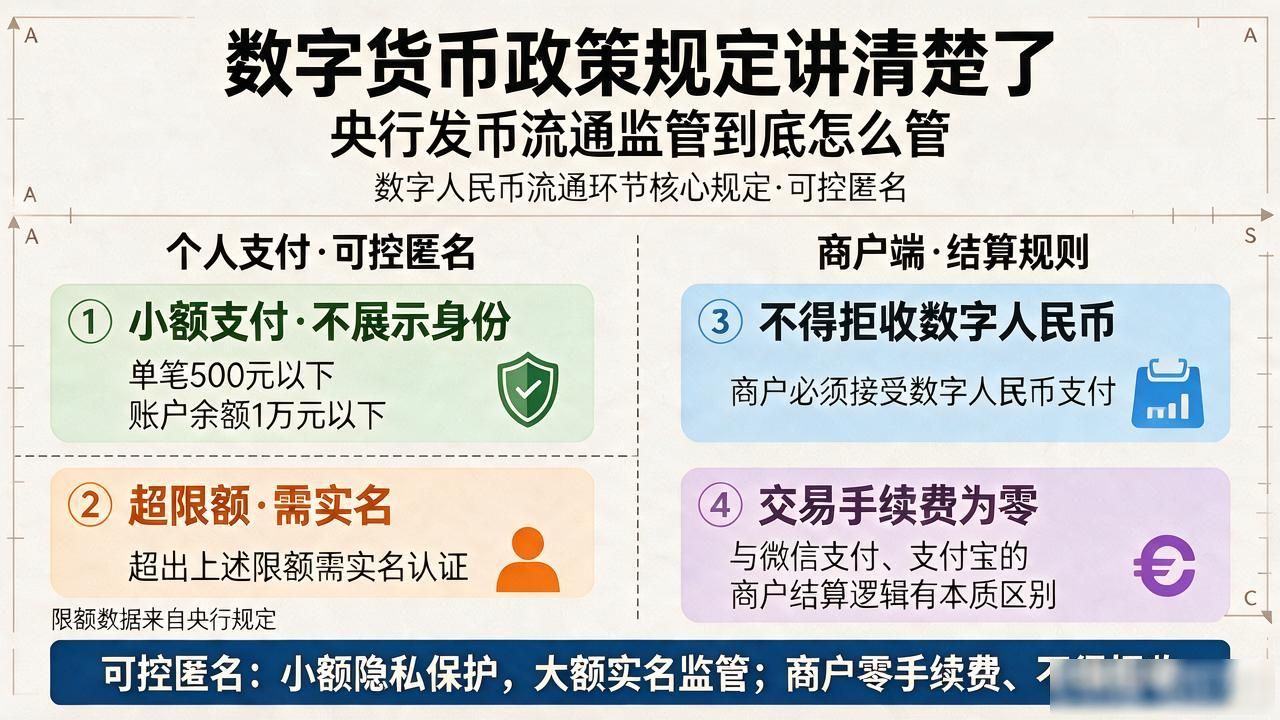
流通环节的规定核心是"可控匿名"。个人小额支付(单笔500元以下、账户余额1万元以下)不向运营机构展示身份;超出限额则需实名。商户接受数字人民币不得拒收,且交易手续费为零,这一点和现行微信支付、支付宝的商户结算逻辑有本质区别。
反洗钱和数据安全是监管硬约束。运营机构必须保存完整交易流水至少五年,可疑交易需在规定时限内向反洗钱中心报送。用户数字钱包数据存储在运营机构本地,央行无法直接读取个人消费明细数字货币政策规定讲清楚了,央行发币流通监管到底怎么管,这一设计在便利与隐私之间划了条线。
对普通人来说数字货币政策规定,这些规定最直接的感受是:换钱包不用去银行柜台,手机下载App即可;转账到账是实时的,不存在"在途资金";遇到钱包被盗,央行兜底的责任框架也在逐步细化。政策条文看着冷,落到日常就是"钱怎么存、怎么花、丢了找谁"这几件事。


