美国成立数字货币,华尔街已经动手,普通人该慌还是该跟上?
美国正式推进数字货币这件事,我盯了大半年。不是试验田了,是真的要把数字美元搬进每个人的账户。这背后牵动的东西,比很多人想象的多。
最核心的变化是支付结算链路被改写。传统银行跨行转账走SWIFT,一圈下来要两三天,手续费吃掉一块。美国数字美元一旦落地,零售端转账就是秒级到账,银行中间那层"过路费"会被大幅压缩。 对做生意的人来说美国成立数字货币,华尔街已经动手,普通人该慌还是该跟上?,回款速度直接决定现金流周转,这比利率调个零点几个点要实在得多。
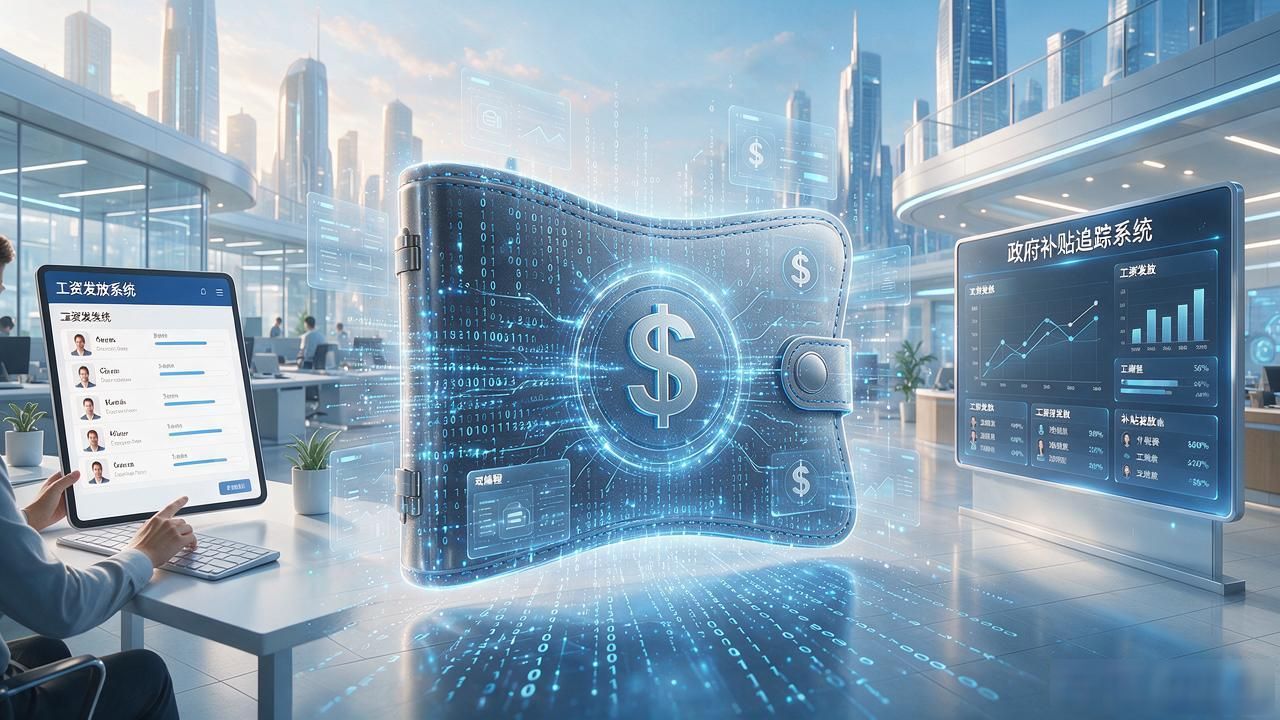
再看资产端。美联储推数字美元,不只是"电子现金",大概率附带可编程功能。想象一下,企业发工资可以设定"只能消费、冻结期30天",政府发补贴能追踪每一笔去向。 这种颗粒度的资金管控,过去只有企业账户才做得到美国成立数字货币,现在普通人的钱包也被拉进来了。
普通人真正要盯的,是过渡期的摩擦成本。旧账户和新系统并行阶段,汇款、缴费、贷款合同里的货币单位怎么标注,早期踩坑的人大概率要跑两三趟银行重新改协议。 我身边的美股投资者已经在把部分美元计价ETF换成挂钩数字资产的新版本,就是在抢跑窗口期。
别等规则完全落地再动,现在多关注一两天公告,比三个月后手忙脚乱强得多。你觉得数字美元真能取代纸币吗?评论区聊聊你的判断。


