数字货币大通金融到底靠不靠谱,普通人参与前必须搞懂的几件事
做了十几年金融合规,最近"数字货币大通金融"这个说法在圈里传得越来越广。说白了就是大通体系把数字货币从实验室往实际业务里塞,不是炒币,是底层支付结算逻辑的重构。这事跟普通人钱包的关系,比大多数人想的近。
具体动作上,大通金融近两三年试点集中在三条线:央行数字货币的商业银行接入通道、跨境结算用数字代币替代传统SWIFT报文、面向机构客户的数字资产托管牌照。它不是要开交易所,而是把银行清算管道换成可编程的,让资金流转从"账"变成"链"。
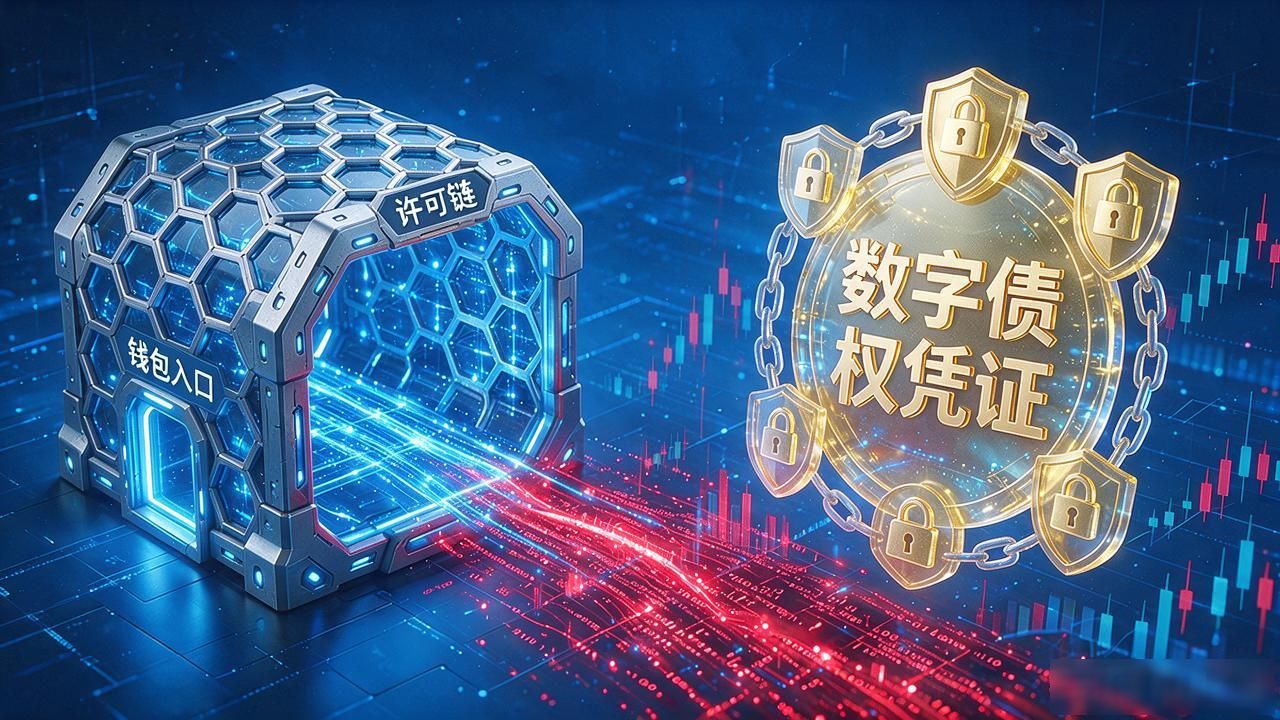
技术上大通走的是许可链,不上公链,对外只暴露一个钱包入口。你充进去的钱数字货币大通金融,底层是受监管的数字债权凭证,不是自由市场上的加密资产。跟你在币安买BTC完全是两回事,风控逻辑和退出机制都不一样,别混为一谈。
对普通人,真正要盯的是合规边界。目前服务只开放给机构和高净值客户,零售端还没铺开。看到打着"大通金融数字货币"旗号让你下载APP、充值、拉人头的,大概率是蹭概念的灰产,跟总行没有授权关系,别碰。
跟客户聊这类事,我提醒的就一句话:看清持牌主体是谁、资金托管在哪、能不能随时赎回。搞清楚这三点,剩下是收益问题;搞不清楚,什么都别碰。金融这行数字货币大通金融到底靠不靠谱,普通人参与前必须搞懂的几件事,信息差既是钱也是坑。


